→ gv390 : 這個看人吧,有人年初領出來一整年的,有人每個月領10/17 10:41
→ gv390 : 你要用月月配,那你就每個月固定自己領出來就好了10/17 10:41
推 onekoni : 年初領啊 每個月也太麻煩了吧10/17 10:42
所以每年一月賣市值的4%
然後放活存供一年提領嗎?
※ 編輯: xu3 (116.241.241.26 臺灣), 10/17/2026 10:44:29
→ justin0710 : 前一波快五萬 你怎不賣 那麼多賣點 非要跌才覺得沒10/17 10:44
→ justin0710 : 賣點10/17 10:44
推 budaixi : 跟定期定額一樣吧,不看市價,每月固定時間賣所需的10/17 10:44
→ budaixi : 錢10/17 10:44
推 ginsong : 每個月挑有漲的一天賣就好了10/17 10:46
→ ppit : 這前提是提領前期沒遇上重大熊市10/17 10:46
推 kitune : 不知道怎麼賣的 一律建議你還是月月配吧10/17 10:47
→ budaixi : 或買高股息,花剩的再填回去市值,或訂GPT叫他列方10/17 10:47
→ budaixi : 案。10/17 10:47
→ ginsong : 高配息會犧牲長期收益10/17 10:47
推 Kouson : 最後2行就是「我很難自我處理這問題,付點管理費讓10/17 10:49
→ Kouson : ETF發行商決定我的財政好了」號10/17 10:49
→ perlone : AI說每年12月跟7月是最適合提領的時候10/17 10:49
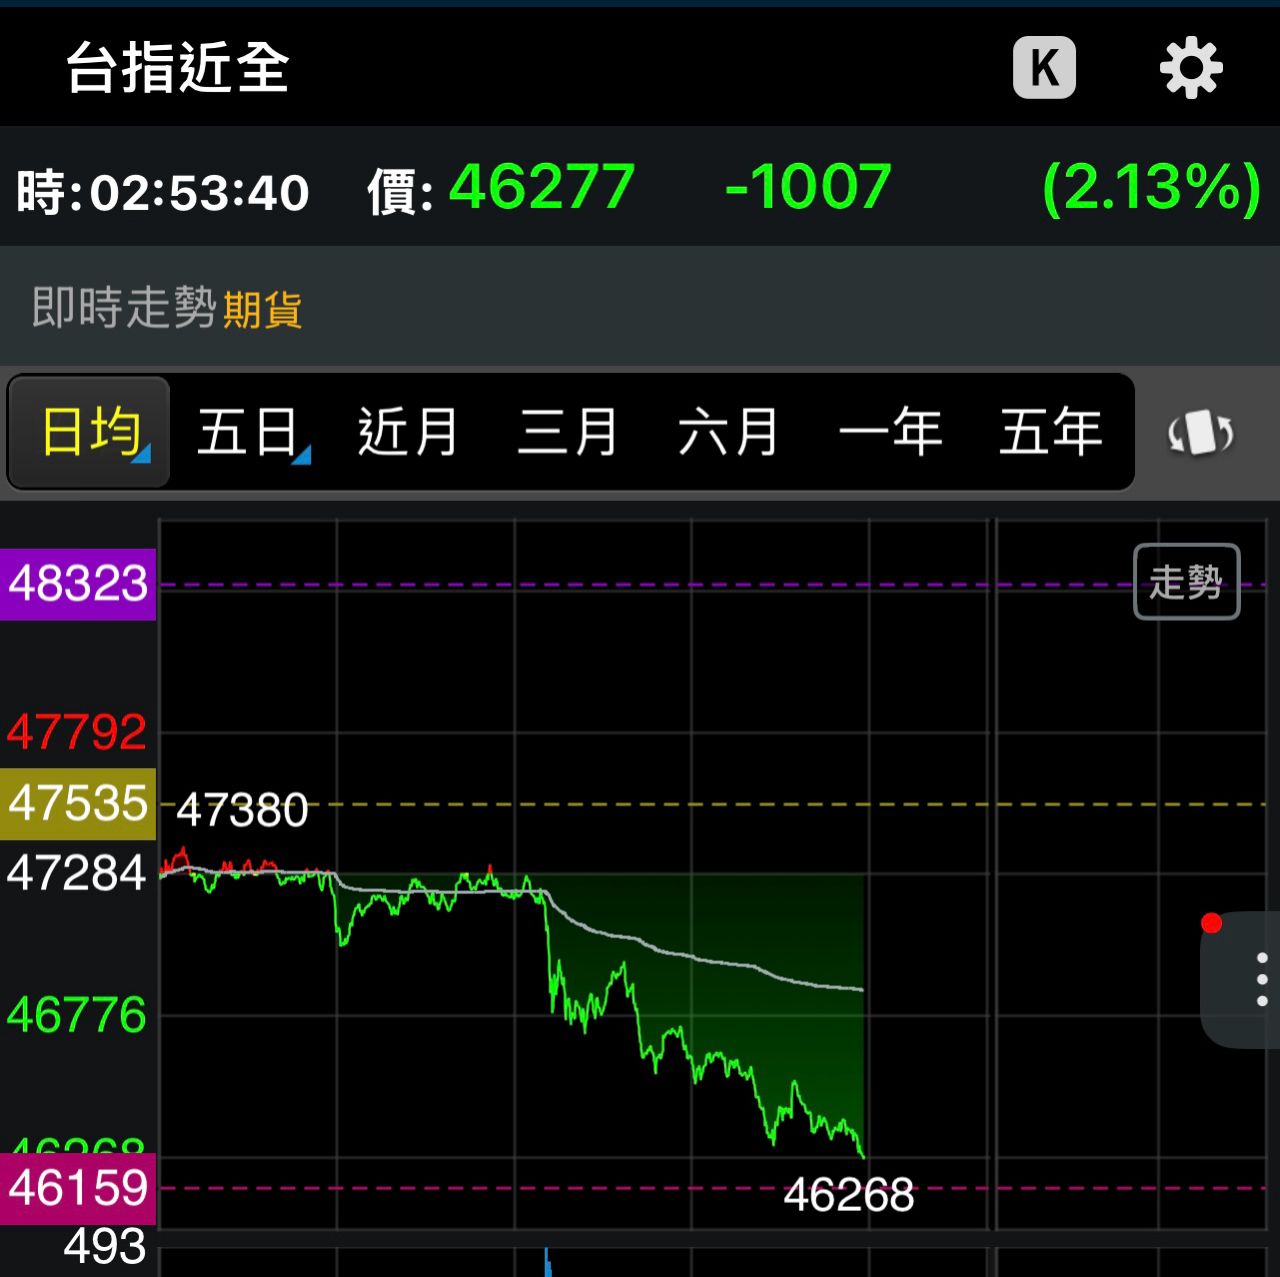
推 BY1326 : 一天跌4%怎麼提領10/17 10:53
推 onekoni : 通常1-2月台股因為沒有財報干擾 會有行情 這時候賣10/17 10:54
→ onekoni : 剛好10/17 10:54
→ onekoni : 一年一次賣夠 錢就丟定存半年活存半年 這樣10/17 10:55
推 azxswqa : 要用錢結果市值腰斬很多人搞不懂這點去買事後才在求10/17 10:56
→ azxswqa : 救10/17 10:56
→ onekoni : 現在定存網路按一按就轉好了 沒啥麻煩10/17 10:56
→ dakkon : 1. 4%是很粗略的數字 2.這是退休時用的,你才買多久10/17 10:57
→ dakkon : 複利效果根本還沒出來就想花掉10/17 10:57
推 ChikanDesu : 提領就是沒有在挑賣點的 用錢時間到就一定要提啊10/17 10:58
→ ChikanDesu : 配息一樣是提領 也不會給你挑什麼時間 你就跟配息的10/17 10:59
→ ChikanDesu : 時間點一樣提領就好了10/17 10:59
推 powerbyke : 0050只買不賣 那錢不就丟水溝一輩子用不到10/17 11:00
推 dogalan : 提領是不挑時間點 但動態提領法會根據市況稍微調整10/17 11:04
→ dogalan : 提領的錢 建議你去了解各種提領法的不同之處就懂了10/17 11:04
→ dogalan : 所以每年提領一次生活費放到高利活存之類的就行了10/17 11:05
→ dogalan : 這樣你不用自己去猜股市高低 其實跟配息是一樣的10/17 11:05
推 F93935 : 再轉貸就好了無限轉貸大法 哪需要提領10/17 11:06
→ proudC : 3年後80%股價比現在高10/17 11:07
推 gkkcast : 你這問題跟問漲跌沒兩樣。問ai吧10/17 11:08
推 nemesisred : 書裡面是不擇時 不過數據顯示年底提領比年初提領有10/17 11:09
→ nemesisred : 顯著好處 我個人是覺得這說法有點tricky 這樣跟延後10/17 11:09
→ nemesisred : 退休一年差不多意思 然後月月領則介於兩者之間 符合10/17 11:09
→ nemesisred : 一般想像10/17 11:09
→ hcwang1126 : 擇時進場沒意義的話 擇時提領幹嘛?10/17 11:12
→ nemesisred : 作者還有提到一個常見誤區 4%不是每年現值的4%(因10/17 11:14
→ nemesisred : 為這樣永遠領不完) 而是退休開始就算一個提領安全10/17 11:14
→ nemesisred : 上限 (say 5.3% 100萬) 往後每年按通膨增加 目標10/17 11:14
→ nemesisred : 是在設定的年限後die with zero 不過好消息是其實歷10/17 11:14
→ nemesisred : 史數據來看 這安全上限比4%多上不少10/17 11:14
推 n555123 : 年初領就好了,不然就配合動態提領,錢不要堅持用完10/17 11:26
推 Archarlie : 不是每年都賣4%總資產,初始資產4%隨通膨調整10/17 11:27
→ Archarlie : 每年現值4%不一定更安全,牛市漲幅要留到熊市過冬10/17 11:32
推 sion1993 : 美國超短債 給你參考10/17 11:37
→ bcismylove : 就是現在 再不領就龜零膏了10/17 11:42
推 tongmove0503: 漲時捨不得賣吼10/17 11:49
→ xd987 : 三年後才要,現在大跌,有什麼好在意的?10/17 11:50
推 guk : 我是等股板叫媽媽時候領。例如下周一10/17 11:59
→ tatacoco : 現金流嘎不過,用增貸來買市值型ETF,近期要用錢根10/17 12:05
→ tatacoco : 本發揮不了它長期複利的效果10/17 12:05
→ ojh : 就每年的高點提領一年份啊10/17 12:07
推 yayan1010 : 遇到熊市就提領少一點就好,領個2趴拮据一點就好10/17 12:11
→ yayan1010 : 可以滾動調整的10/17 12:11
推 sussj : 要用多少錢就前2天賣多少,反正可以賣零股10/17 12:19
噓 myheartest : 打書喔?10/17 12:24
噓 yurian : 貸款/槓桿不是這樣算的 最好一部分放台幣高利活存10/17 12:24
→ yurian : 來準備還款 熊市可是有可能三四年 外加如果你前陣10/17 12:24
→ yurian : 子換美金現在就虧了10/17 12:24
推 BMW220i : 4%通常就是65左右提領 如果你要30~40歲就提領的話10/17 12:34
→ BMW220i : 就要抓2~3% 我目前自己是抓1%10/17 12:34
→ k798976869 : FIRE計算機10/17 12:34
→ BMW220i : 畢竟不到65就開始拿4% 很大機會你老了睡街頭10/17 12:35
這個帳戶是我跟老婆共同帳戶
我們都還有自己的帳戶
我自己的就是全市值型搭配短期債
因為離退休還有30年所以覺得這個搭配沒問題
只是這個共同帳戶 可能幾年後寬息期結束
就要小額提領 來貼房貸
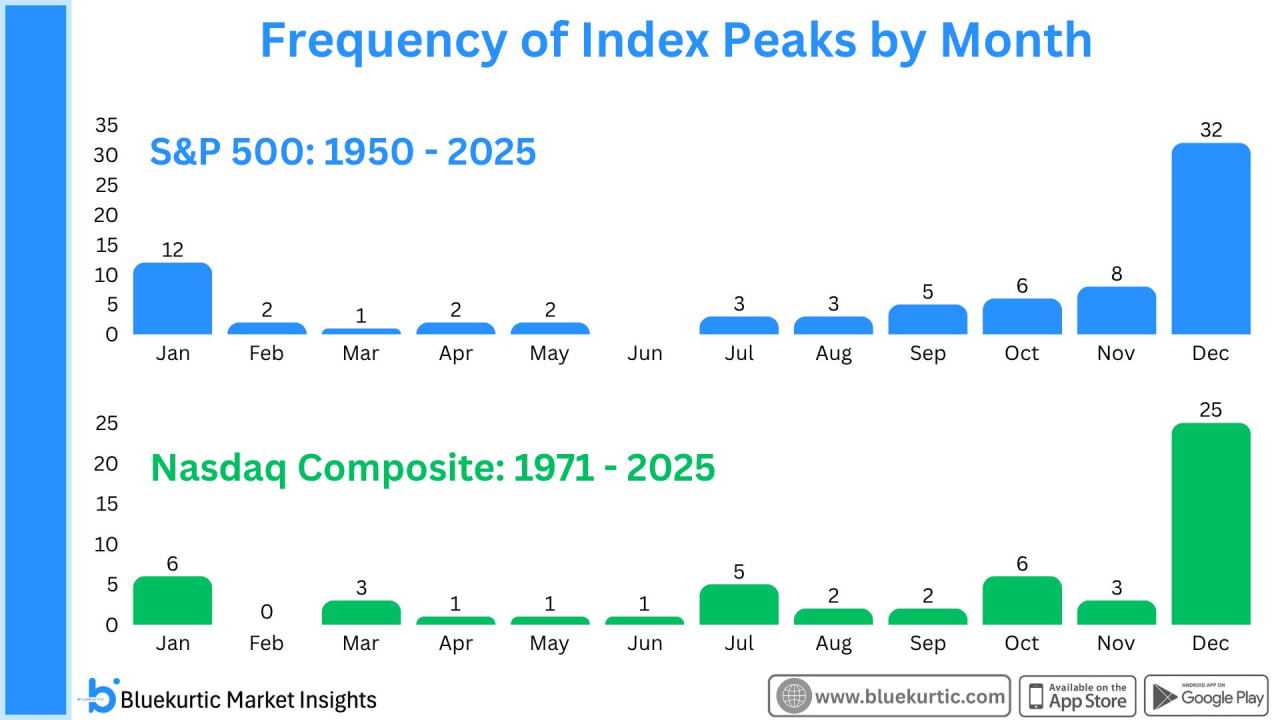
→ Gundam77 : 不要糾結4%,你要穩定就是拆成股票+短債部位。10/17 12:37
→ Gundam77 : 短債放3到4年,也就是2~4%*3~4年。10/17 12:38
→ Gundam77 : 股票如果有高波動部位例如正2,建議搭VT做平衡。10/17 12:39
→ Gundam77 : 挑個你爽的時間平衡即可10/17 12:39
→ Gundam77 : 那3到4年的短債部位,遇到動盪,也夠撐到稍微修復了10/17 12:41
推 ganninian : 預留3年支出現金桶(現金+國庫券)每年年初補滿 不要10/17 12:43
→ ganninian : 去管賣點10/17 12:43
→ Gundam77 : 也可以用萬分之一法則,總淨資產/萬*365_當提領基準10/17 12:44
→ Gundam77 : 10000/365_資產死人心跳狀態也可以吃27年10/17 12:46
※ 編輯: xu3 (42.76.233.200 臺灣), 10/17/2026 12:48:54
→ medama : 要用時再提領10/17 12:50
推 hosen : 專家說定期定額,只存不賣20年,你就可以退休10/17 12:50
推 hosen : 這句話就是反人類,念個大學也才4年,誰能20年只存10/17 12:52
→ hosen : 錢不花錢,真能做到那還需要錢嗎10/17 12:52
推 abc0922001 : 又不是全存,是多餘的錢存進去10/17 12:57
→ abc0922001 : 還要留一年的現金流可以隨時取用的10/17 12:58
→ abc0922001 : 指數化投資是讓你不用花太多時間在投資上10/17 12:58
推 huk40199 : 90歲覺得自己剩一口氣的時候最適合10/17 13:18
→ KY1998 : 領你需要的不就好了 難道資產百億也要領4%全花掉10/17 13:23
→ KY1998 : 思考一下好嗎10/17 13:24
蛤?
整篇文的重點是動態提領會比固定配息好嗎?
重點不在提領幾%
※ 編輯: xu3 (42.76.233.200 臺灣), 10/17/2026 13:38:14
→ KY1998 : 能預測趨勢你也不會問這問題 10/17 13:47
→ KY1998 : 每次提領都打臉自己上次規則 10/17 13:48
→ KY1998 : 下次就會照人家整理好的方式走 10/17 13:48
→ ghostforever: "重點不在領幾%"?4%法則本來就是基於一定數量的特定 10/17 13:48
→ ghostforever: 資料推算的所謂"應該安全的提領律" 你不管領幾%那你 10/17 13:49
→ ghostforever: 幹嘛要問4%法則的提領點? 10/17 13:50
→ h228228 : 每個人需求不同,沒有統一答案 10/17 13:51
推 bigDDDDDDDD : 共同賬戶直接月月配 10/17 13:53
推 vikingman : 月太麻煩 年又太早 那乾脆季提取? 10/17 14:04
推 enthusiastic: 分批買進當然也是分批賣出 10/17 15:08
→ BUKU : 市值型最好能4%提領 10/17 15:12
→ BUKU : 市值型就是要放着久 有借貸就不可能了 10/17 15:12
噓 paul10404 : 不會提領就是高股息就好 10/17 15:14
推 molopo : 質押出來 10/17 15:29
推 pttchips : 每年年底或年初 如果漲得不錯一次領 如果大時大跌就 10/17 15:31
→ pttchips : 分每個月領 10/17 15:31
推 molopo : 可以考慮使用正2 5050 現金就很多了 大跌加碼 10/17 15:35
推 CCH2022 : 再延期?還是延過了 10/17 15:39
推 IanLi : 這些被動策略都不要去過度考慮短期波動,不然就改 10/17 15:39
→ IanLi : 主動策略 10/17 15:39